🚀 Et si le prochain témoignage venait de vous aujourd'hui même ?
👇👇👇
Réponds-moi honnêtement…
Combien te reste-t-il de ton salaire du mois dernier ?
Pas combien tu as gagné.
Combien il te reste aujourd’hui.
50 000 FCFA ?
20 000 FCFA ?
5 000 FCFA ?
Ou peut-être rien du tout?
Et ne te sens pas mal si la réponse est « rien ».
On va être honnêtes.
Tu n’es pas forcément quelqu’un qui dépense n’importe comment.
Tu as simplement une vie.
Tu paies ton loyer.
Tu manges.
Tu te déplaces pour aller travailler.
Tu paies tes factures.
Tu aides parfois tes parents, tes frères, tes sœurs ou quelqu’un de ta famille.
Et oui…
tu veux aussi profiter un peu de ton argent.
Tu travailles pour ça.
Alors le salaire arrive.
Tu respires un peu.
Tu règles quelques dépenses.
Tu achètes ce dont tu as besoin.
Tu aides quelqu’un.
Et puis les jours passent.
Tu regardes ton compte…
et tu commences à calculer.
« Est-ce que je peux tenir jusqu’au prochain salaire ? »
Et tes projets dans tout ça ?
Tu aimerais peut-être acheter un terrain.
Construire une maison.
Avoir une réserve en cas de problème.
Commencer à investir.
Préparer l’avenir de tes enfants.
Ou simplement avoir suffisamment d’argent de côté pour ne plus paniquer au moindre imprévu.
Mais chaque fois que tu veux commencer…
quelque chose arrive.
Une dépense imprévue.
Une urgence familiale.
Une facture.
Une période difficile.
Et tu repousses encore.
« Je vais commencer le mois prochain. »
Puis le mois prochain arrive.
Et tu recommences.
Et si tu n’avais pas besoin de gagner beaucoup plus pour commencer ?
Peut-être que tu t’es déjà dit :
« Avec mon salaire, je ne peux pas construire un patrimoine. »
Mais le problème n’est pas toujours le montant que tu gagnes.
Parfois, tu as surtout besoin de savoir :
combien garder, combien dépenser, quoi construire en premier et comment avancer sans bouleverser ta vie.
C’est exactement pour ça que j’ai créé ce guide.
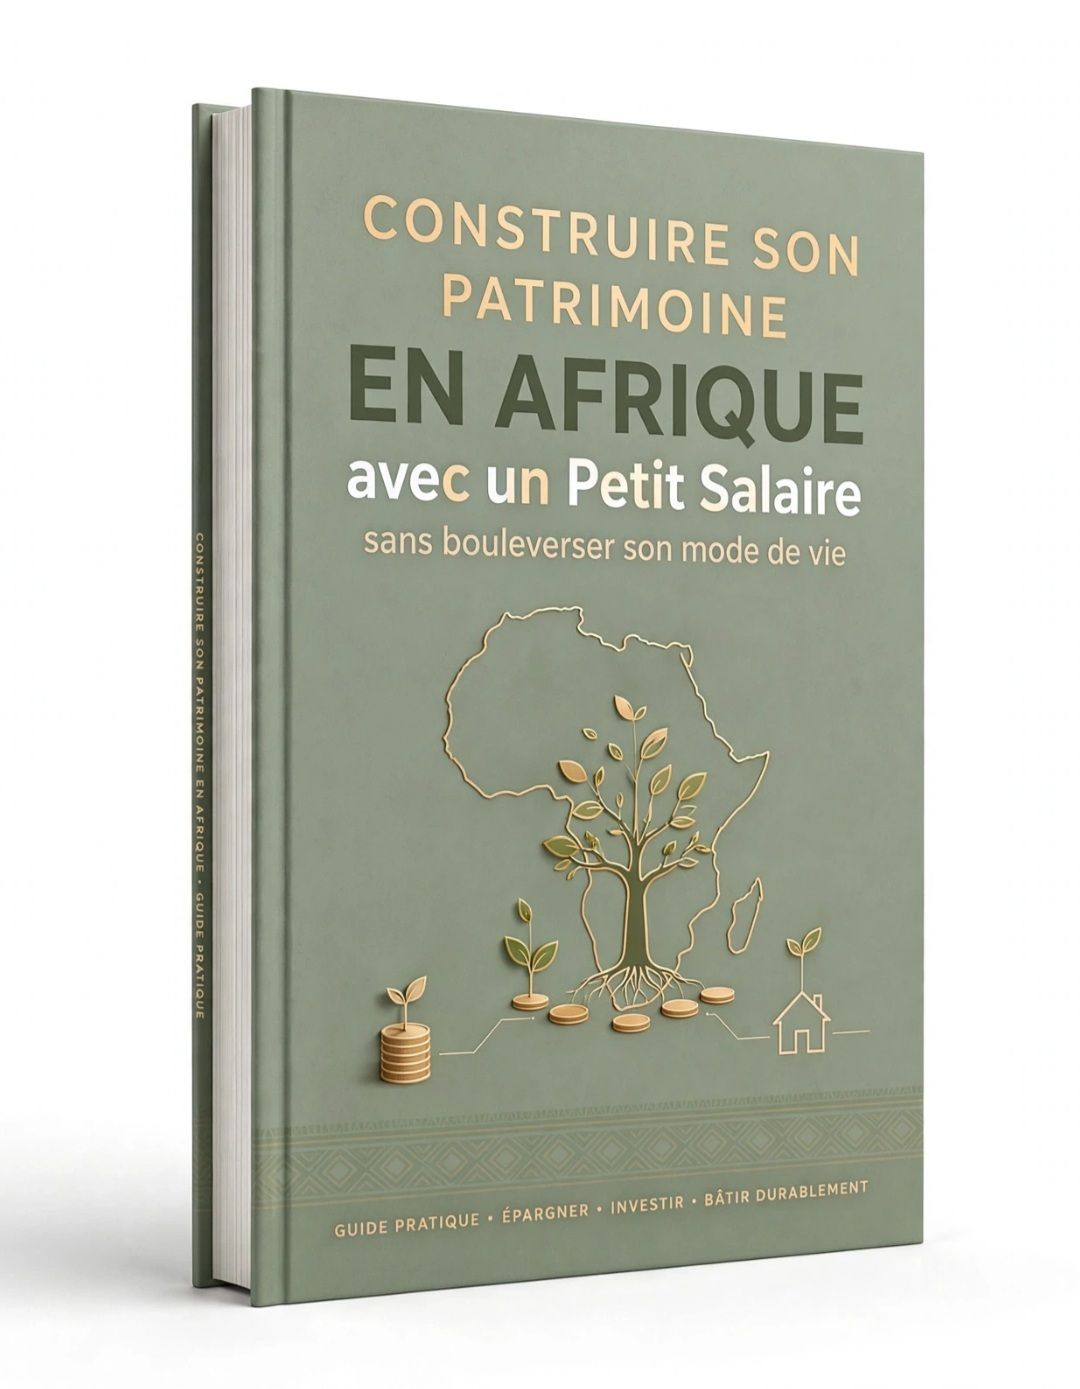
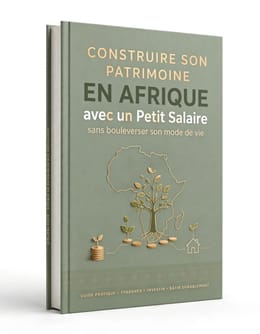
📘 Construire son Patrimoine en Afrique avec un Petit Salaire sans bouleverser son mode de vie
Je ne vais pas te dire de ne plus profiter de ton salaire.
Je ne vais pas te demander de supprimer toutes tes dépenses.
Et je ne vais certainement pas te promettre de devenir riche en quelques semaines.
Le but est beaucoup plus simple.
T’aider à commencer à construire avec le revenu que tu as déjà.
Concrètement, tu vas commencer par ton salaire.
Parce qu’avant de penser investissement ou patrimoine…
il faut savoir ce qui se passe réellement avec ton argent.
Tu vas pouvoir analyser tes revenus et tes dépenses, voir le poids de tes charges et repérer les petites dépenses qui finissent par prendre une grosse place.
Tu ne vas plus simplement te demander :
« Où est passé mon salaire ? »
Tu vas pouvoir le regarder noir sur blanc.
Ensuite, tu vas construire ta première réserve.
Pas dans deux ans.
Sur 90 jours.
Le plan d’épargne t’accompagne progressivement pour commencer avec 10 %, passer à 15 %, puis viser 20 % du salaire au troisième mois.
L’objectif n’est pas de te demander de tout changer du jour au lendemain.
C’est de créer une habitude que tu peux réellement tenir.
Et après ?
Tu vas arrêter de penser uniquement au prochain mois.
Tu vas commencer à regarder les 36 prochains mois.
Le Plan Patrimoine sur 36 mois te donne une feuille de route pour suivre ton évolution et structurer progressivement ton patrimoine autour de plusieurs piliers : sécurité, actifs financiers et foncier.
Parce qu’avoir 20 000 ou 50 000 FCFA de côté, c’est déjà bien.
Mais savoir où tu veux aller ensuite, c’est encore mieux.
Et l’investissement ?
Tu en as peut-être entendu parler.
La BRVM.
Les actions.
Les dividendes.
Les FCP.
Mais peut-être que, comme beaucoup de personnes, tu regardes tout ça sans vraiment savoir par où commencer.
C’est pour cela que tu as également un guide consacré à la BRVM, pour comprendre les bases et savoir comment avancer étape par étape avant de prendre tes propres décisions.
L’idée n’est pas d’investir parce que quelqu’un t’a dit que ça rapporte.
L’idée est d’abord de comprendre.
Et tu n’es pas laissé seul avec de la théorie.
Tu as aussi des outils pratiques.
📊 BONUS 1 — LA RADIOGRAPHIE DE TON SALAIRE
Un cahier pratique pour regarder concrètement où part ton argent et identifier les dépenses qui passent souvent inaperçues.
🛡️ BONUS 2 — LE PLAN ÉPARGNE 90 JOURS
Un parcours imprimable pour passer progressivement de 10 % à 20 % d’épargne et suivre ce que tu construis chaque mois.
🧱 BONUS 3 — LE PLAN PATRIMOINE 36 MOIS
Une feuille de route pour ne plus avancer au hasard et suivre la construction de ton patrimoine trimestre après trimestre.
📈 LE GUIDE BRVM
Pour découvrir le fonctionnement de la Bourse Régionale des Valeurs Mobilières et comprendre les premières étapes avant d'envisager d'investir.
Maintenant, imagine ton prochain salaire.
Il arrive.
Les mêmes factures sont là.
Les mêmes responsabilités aussi.
Mais cette fois, tu sais déjà quoi faire.
Une partie pour vivre.
Une partie pour ta sécurité.
Une partie pour tes projets.
Et progressivement…
une partie pour construire ton patrimoine.
Tu n’as pas changé de salaire.
Tu n’as pas arrêté de vivre.
Tu as simplement commencé à donner une mission à ton argent.
Et peut-être que dans quelques mois…
Tu auras ta première réserve.
Tu connaîtras mieux tes dépenses.
Tu sauras combien tu peux réellement épargner.
Tu auras des objectifs précis.
Et surtout, tu ne seras plus simplement en train d'attendre le prochain salaire.
Tu seras en train de construire.
Petit à petit.
Mois après mois.
C’est tout ce que ce guide cherche à faire.
Pas te vendre un rêve.
T’aider à construire quelque chose de réel avec ta situation actuelle.
Parce que tu ne contrôles pas toujours ton salaire.
Tu ne contrôles pas toujours les imprévus.
Tu ne contrôles pas toujours les besoins de ta famille.
Mais tu peux commencer à contrôler la direction que prend ton argent.
📘 Construire son Patrimoine en Afrique avec un Petit Salaire sans bouleverser son mode de vie
Commence avec ce que tu as.
Construis progressivement.
Et arrête de laisser chaque mois repartir sans rien laisser derrière lui.
Ton salaire sert à faire vivre ta vie aujourd’hui.
Il peut aussi commencer à construire celle de demain.